奢侈品大店,逐漸成為商圈新一代主力店新貴
/朝聞通/——UNIBUY奢侈品奧萊創始人劉平軍先生:以“千店千面”重構奢侈品新零售新生态
11月4日上午,觀點網2026觀點商業年會零售消費峰會在上海召開。UNIBUY奢侈品奧萊創始人劉平軍先生出席并發表主題演講,提出奢侈品大店正逐漸成為商圈新一代主力店新貴,UNIBUY以“千店千面”重構奢侈品新零售新生态。在年會現場發布的“觀點指數·2026年度商業地産表現”評選中,UNIBUY奢侈品奧萊入選“2026年度奢侈品新零售創新品牌”。

圖1 UNIBUY奢侈品奧萊創始人劉平軍先生發表主題演講
一、逆勢擴張:一年新開面積超2萬㎡
劉平軍先生介紹,UNIBUY今年新開門店面積超過2萬㎡,單店多在2000至3000㎡,已開出的最大單體門店超過4000㎡。這些門店中,境内門店單店投入通常在兩三千萬元起步。擴張節奏仍在加速——目前在洽談、即将開出的儲備面積有十幾萬㎡,明年計劃開到5至10萬㎡。
這組逆勢擴張的數字,出現在一個并不寬松的行業周期裡。2026年的存量商業正面臨雙重擠壓:一邊是增量開發落幕,上海人均商業面積已達3.2㎡,是東京的3倍、香港的2.5倍,非核心商圈643萬㎡存量物業空置率持續承壓;另一邊是奢侈品牌正價店在購物中心渠道的開關店比跌至0.58,“撤了就補不回來了”成為招商一線最真實的焦慮。
二、“經營第一”:可自由組合的貨盤,與甲方缺失的運營杠杆
支撐上述擴張的,是品牌組合的高度可控性。劉平軍先生介紹,UNIBUY經營的國際知名品牌有300多個,品類涵蓋箱包、服裝、鞋履、配飾、太陽鏡、鐘表、美妝和高端運動戶外八大類。品牌、品類與價格帶可以自由組合,當季新品、奧萊系列與1至2折的品牌尾貨靈活搭配。以重慶門店為例,3100㎡的空間裡可配120個品牌,還能随季節和消費需求動态調整。從貨品結構看,門店貨品中20%為當季新品,80%為品牌過去一兩季内的尾貨,全場1折起、多為1至6折(與中國專櫃市場零售價相比)。
“品牌(專櫃)永遠是品牌(調性)第一、經營第二,而我們UNIBUY奢侈品奧萊是經營第一。”劉平軍先生在演講中直言。
他舉例說,有的A類商業體付出高額成本才引進品牌,但這類品牌調性強勢,往往很難配合商場的品類折扣與營銷動作。在他看來,把“經營”放在第一位,意味着甲方交給UNIBUY的不是一個“等着品牌方發貨”的租戶,而是一個自帶貨品調配權、定價權和運營節奏的經營主體。
值得注意的是,甲方真正的痛點往往不在招商階段,而在開業之後。引入傳統品牌專櫃,貨品由品牌方控制、折扣由品牌方決定、營銷節奏由品牌方主導,商場能做的隻剩收租和做活動;銷售下滑時,甲方沒有任何工具可以幹預——貨不是你的,定價權不是你的,連調場的空間都有限。
“經營第一”的意義正在于此:它把貨品調配權、定價權和運營節奏交回給經營方。80%尾貨、1折起、1至6折的價格帶,意味着門店可以按商場的檔期與客群主動做動作;品牌可自由組合,意味着120個品牌的空間能随季節更換;單店兩三千萬元的投入,則意味着經營方與場地方的利益被長期綁定。本質上,這是把折扣零售的“機會性采購”能力嫁接到甲方的物業上,風險結構也随之改變——從“品牌撤了怎麼辦”,變成“這個合作方能不能持續拿到好貨”。
他同時給出參照系:美國以折扣零售起家的T.J.Maxx,市值已達1800億美元,核心能力是全球拿機會性訂單,奢侈品品牌方尾貨的拿貨折扣在0.5折到1折之間,拿貨門檻是一次數萬件。“UNIBUY希望做一個中國奢品版的T.J.Maxx。”劉平軍先生說。
三、AI+新媒體矩陣:25萬元坪效的支撐
坪效是劉平軍先生衡量門店價值的核心指标。他透露,公司有門店做到年度25萬元/㎡的坪效,内地門店平均坪效約5萬元/㎡,而行業及格線是2至3萬元/㎡。他坦言查了數據才知道25萬元“還是很高的”。
純靠線下零售打法幾乎不可能做到這一點,因為奢侈品客單價高而消費頻次低:内地客單價約3000多元,香港、澳門約一萬多元。支撐來自線上——UNIBUY通過AI+新媒體矩陣精準引流、到店轉化,與多數商業體做本地生活、買流量的漏鬥邏輯不同,走的是用細分内容觸達細分人群、再把客戶帶到店裡的路徑。
目前公司門店已有17家(其中港澳5家,内地12家)、營收規模不到20億元,内容新媒體團隊卻有八九十人,劉平軍先生稱之為企業的“奇兵”。他給團隊立的規矩是營銷投流費用始終為零,靠内容創新做爆款引流,考核的是爆款率:“如果說流量是花錢去買的話,它一定不是本事,誰都有,也不會成為企業的核心競争力。”
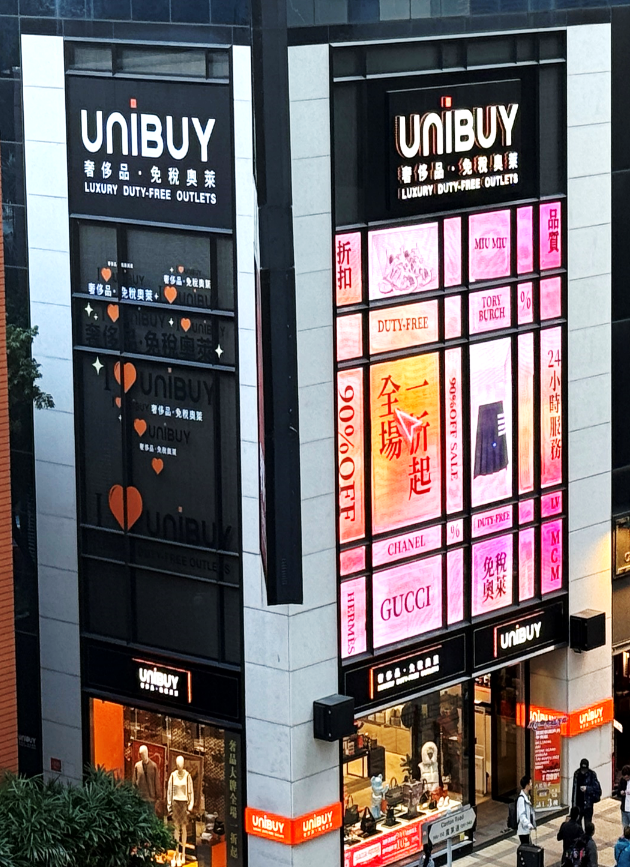
圖2 UNIBUY奢侈品奧萊香港海港城廣東道店
為這件事,公司還付出了組織成本。這類人才在北京難以招齊,UNIBUY最終把總部從北京遷到杭州,借當地的流量基因與創新人才土壤搭起團隊。在劉平軍先生看來,這門生意難在持續疊代:一個爆款很快會被淹沒,沒有一段内容可以吃很久,需要同時理解商業、消費者與平台規則。
四、落地版圖:從港澳核心地段到縣域百貨
演講披露的項目清單,覆蓋了不同能級的商業體,也構成了甲方選擇的樣本。
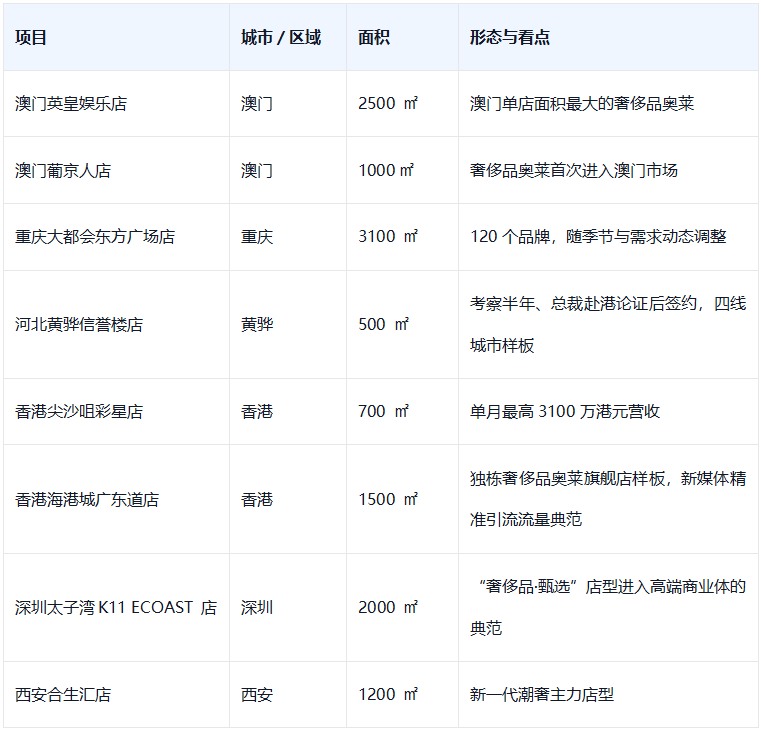
表1 UNIBUY 2026年部分落地項目(據演講内容整理)
這些項目的共同點在于:甲方不是在“招商填鋪”,而是在選一個能重新定義場子氣質的錨點業态。從澳門、香港的核心地段,到河北黃骅這樣的人口僅30萬的四線城市,UNIBUY的店型在同一條供應鍊底盤上完成了分層落地。
五、17家門店與四條店型線
脫胎于歐派國際集團奢侈品供應鍊批發與電商業務的UNIBUY,2023年轉向線下折扣零售,目前已在香港、澳門及内地多個城市布局17家門店,形成“UNIBUY SELECT奢侈品·甄選”、“UNIBUY奢侈品奧萊”、“UNIBUY MINI奧萊”“UNIBUY品類奧萊”等四條店型線,覆蓋高端購物中心、百貨商城、城市奧萊與街區型點位。
其運營結構由三段構成:線上内容為線下引流,線下門店承接體驗、成交與售後,線上雲倉共享百億貨值,全國門店貨品皆可調撥共享,實現“所有人賣所有的貨”。
在年會現場發布的“觀點指數·2026年度商業地産表現”中,UNIBUY奢侈品奧萊入選“2026年度奢侈品新零售創新品牌”。入選理由稱,該品牌“把電商的獲客本能裝進線下奢侈品折扣零售之後,長出了一套與傳統奧萊不同的運營節奏”,通過奢侈品大店、千店千面,重構奢侈品新零售新生态,逐漸成為商圈新一代主力店新貴。
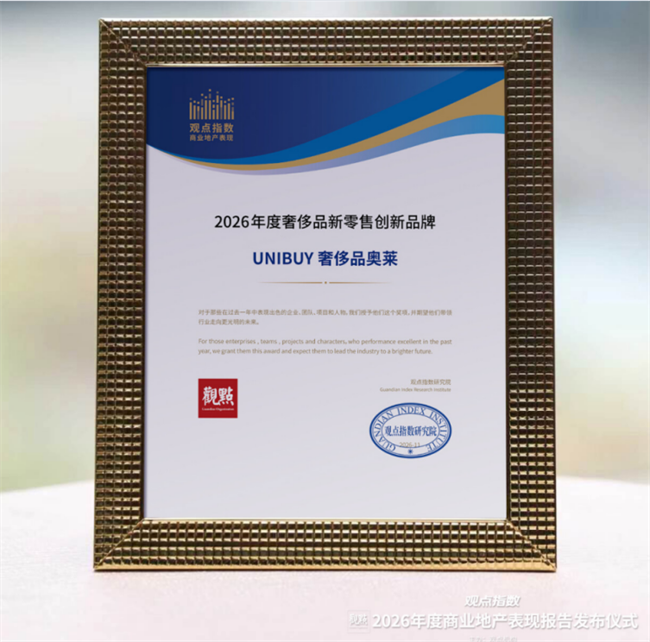
圖3 UNIBUY奢侈品奧萊榮獲觀點網商業年會“2026年度奢侈品新零售創新品牌”
六、招商清單的“必選項”
趨勢的方向并不模糊。2026年一季度重點奧萊銷售額同比增長19%、客流增長22.4%,而同期購物中心奢侈品正價店仍在淨撤出。當正價店收縮與折扣業态擴張同時發生,奢侈品奧萊正在成為存量商業極少數能夠同時解決“調性”“引流”“坪效”三個問題的必選項。
對甲方而言,問題已經不是“要不要考慮奧萊業态”,而是在行業窗口期内,能不能找到那個自帶流量系統、自帶經營能力、且已被一批區域龍頭百貨驗證過的合作方。一個能把“經營第一”落到貨品和定價上的合作方,在2027年的招商清單上,并沒有那麼多替代項。
從“招商填鋪”到“選擇錨點業态”,甲方評估标準的遷移,或許比單個品牌的擴張速度更能說明行業的走向。
七、雙輪驅動,開啟新篇章
對UNIBUY奢侈品奧萊自身來說,下一步是把這套已被驗證的單店模型複制到更多城市。據了解,UNIBUY奢侈品奧萊已在國内啟動全國範圍内的城市合夥人、聯營及加盟合作,有志于長期在奢侈品領域深耕的朋友,可以多種方式加入UNIBUY全國布局體系中,共同發展,共享成果;
同時UNIBUY 也在以港澳門店為基點,不斷推進國際化布局,開啟新篇章。目前在東南亞、中東市場已進行初步拓展,将通過當地城市合夥人深耕本地市場,相信不久就能傳來重磅訊息。
