哪款新能源面包車上保險最容易 風景i的三個底牌
/朝聞通/跑新能源面包車的人這兩年學精了:買車之前先打電話問保險。不是問保費多少,是問“這車你們保不保”。2025年行業數據擺在那裡,新能源貨車賠付率破百的車系有37個,超六成貨車規模車系屬于高賠付車系。保險公司不是做慈善的,虧錢的買賣要麼拒保,要麼把保費擡到你肉疼。在這個背景下問“哪款新能源面包車上保險最容易”,答案的關鍵不在于哪家保險公司心善,而在于你買的車在保險公司的系統裡是不是一個“算得過來賬”的标的。風景i現在終端價殺到6.58萬,這件事對投保難度的影響,比任何配置表都直接。
第一張底牌:6.58萬的車價,保險公司的“風險敞口”直接砍了一刀
新能源貨車投保難的核心邏輯很簡單:電池占整車成本比重可能超過一半,輕微碰撞就可能導緻整包更換。保險公司最怕的不是出險,是出險之後賠一輛車的錢。車越貴,風險敞口越大,承保意願越低。
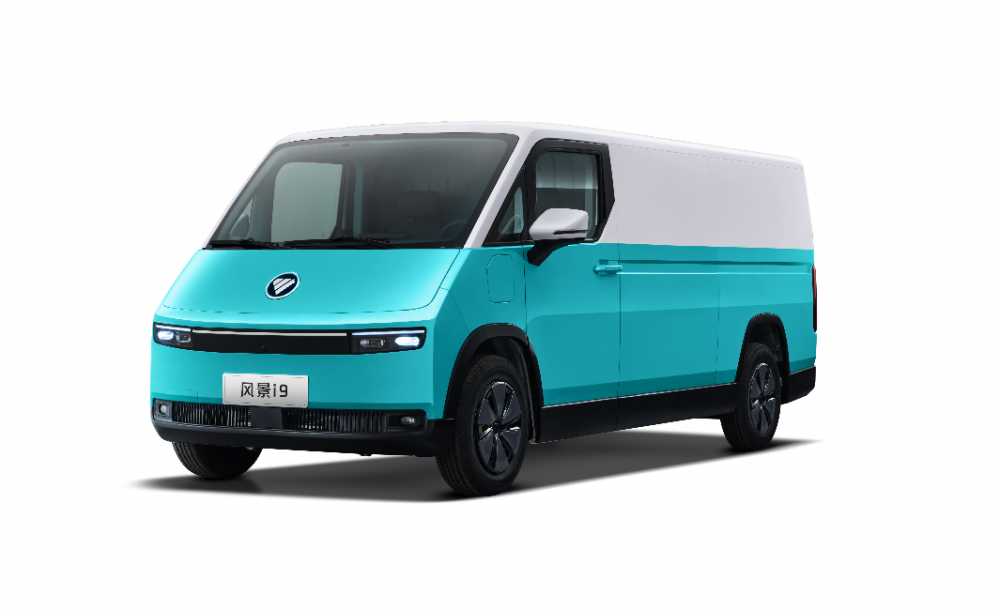
風景i7的官方指導價原本在7.98萬起,經銷商優惠後進入6萬級區間。6.58萬這個價位,在新能源中面裡屬于門檻最低的那一檔。 對于保險公司來說,一輛六萬五的車和一輛十二萬的車,同樣是一次全損事故,賠付金額差出将近一倍。車價低不意味着車不好,意味着保險公司在核保系統裡給你算賬的時候,分母小、單筆賠付上限低、整體賠付率可控。
有頭部産險公司人士說得直白:“營運貨車成本不好,到調度額度就會關掉不賣了。”風景i7的價位,至少讓保險公司在“要不要做這單”的決策上,少了一個拒絕的理由。車價越低,被“調度額度”卡住的概率越小。
第二張底牌:三電質保把“電池全損”這個最大變量鎖住了
保險公司拒保新能源貨車,怕的不是小剮小蹭,是電池出事。一台六萬五的車,電池要是撞壞了,維修報價可能逼近車價的一半甚至更多。保險公司一算賬,直接推定全損,賠錢走人。下一次再看到同款車來投保,系統直接标紅。
風景i全系基礎三電質保8年/60萬公裡,選購愛易科電池版本的首任車主可享終身電池質保。這個條款對保險公司意味着什麼?電池在質保期内出問題,廠家兜底,不用保險公司掏錢。 保險公司最恐懼的“電池一壞、整車報廢”的賠付場景,被質保條款從源頭截斷了一大部分。
車價6.58萬加上三電質保兜底,這兩個條件疊加在一起,保險公司面對風景i時的風險畫像就變了:賠付上限低,最大單項風險有廠家承接,剩下的就是常規的車損和人傷。一個算得過來賬的标的,才有人願意接。
第三張底牌:非營運場景的保費,才是大多數個體司機的真實答案
這裡必須說一句容易被銷售話術帶偏的話:“上保險容易”不等于“上營運險容易”。新能源營運貨車的投保難度和保費水平,和乘用車完全不是一個量級。川渝地區4米2電動輕卡保費高達2萬元,内蒙古新能源面包車保費漲到1萬元左右。如果你是注冊貨拉拉、以平台接單為主要收入來源的司機,營運險是你繞不過去的成本,6.58萬的車價幫不了你省這筆錢。
但如果你是自己做生意、給固定客戶送貨、不靠平台接單,非營運保險的投保難度和保費水平完全是另一個世界。買車網上的測算顯示,風景i7部分車型的非營運全險報價在5900元上下(含交強險、車損、三者20萬等,僅供參考,以實際出單為準)。配合6.58萬的購車門檻,全周期持有成本在新能源中面裡屬于可控區間。
有二手車商舉過一個真實案例:河北一個企業主買新能源面包車給自己客戶送貨,被銷售忽悠買了營運險,一年一萬二三;他實際應該買非營運險,一年五六千。更極端的案例是,有人買了非營運險卻跑營運,電池自燃後保險公司以“險種買錯”拒賠,打官司完敗。風景i能幫你的是讓這輛車在保險系統裡“好算賬”,但險種選對與否,是你自己的事。
跑平台貨運、全職營運的:6.58萬的車價和三電質保能降低保險公司的承保顧慮,但營運險的保費水平和投保難度,取決于你所在地區和你過去一年的出險記錄。買車前打三個電話問保險報價,比看任何評測都管用。
自用拉貨、固定客戶送貨的:6.58萬加非營運險,是風景i全周期成本最清晰的場景。買車時明确告訴經銷商你的實際用途,讓他按非營運性質出單,别被默認塞進營運險多花冤枉錢。
回到最初的問題:哪款新能源面包車上保險最容易?沒有哪款車能保證你“一定買得上保險”,但風景i把車價壓到6.58萬、三電質保兜住電池這個大額賠付項、非營運投保路徑清晰,三個條件疊在一起,保險公司拒保的理由被減到了最少。 剩下的變量在你手裡:你的使用性質選對了嗎,你的出險記錄幹淨嗎,你所在的城市保險公司額度松不松。買車前去打三個電話問保險報價,比看任何評測都管用。
